Mutuelle hospitalisation : fonctionnement, garanties et tarifs

Comme personne n’est à l’abri d’une hospitalisation et que les frais d’un séjour sont élevés, il peut être utile de souscrire une mutuelle hospitalisation. Également appelée « la chirurgicale », cette assurance couvre seulement les frais liés à l’hospitalisation, en complément de la Sécurité sociale, qui ne prend en charge qu’une partie de la facture.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Qu’est-ce que la mutuelle hospitalisation seule ?
La mutuelle hospitalisation seule est une garantie qui ne s’applique qu’aux frais d’un séjour à l’hôpital ou en clinique. Elle ne rembourse ni le dentaire, ni l’optique, ni les consultations en ville, ni la pharmacie. En contrepartie, sa cotisation est plus basse que celle d’une complémentaire santé complète.
Selon la formule, elle prend en charge le ticket modérateur sur les frais de séjour, le forfait journalier, les dépassements d’honoraires, la chambre particulière et parfois le lit d’un accompagnant.
Le poids des dépassements d’honoraires
Une grande part du reste à charge vient des dépassements d’honoraires. Les chirurgiens et anesthésistes conventionnés en secteur 2 fixent librement leurs honoraires, avec « tact et mesure », et l’Assurance maladie ne rembourse que sur sa propre base. Ces dépassements sont fréquents en clinique privée.
Un contrat qui n’est pas « responsable »
Faute de rembourser les consultations et les médicaments, une formule hospitalisation seule n’est pas un contrat de complémentaire santé responsable. Sa cotisation supporte une taxe de 20,27 % au lieu de 13,27 %, et un indépendant ne peut pas la déduire au titre de la loi Madelin.
En contrepartie, le plafond des contrats responsables sur les dépassements des médecins non adhérents à l’Optam (100 % de la base de remboursement) ne s’applique pas. Rien n’oblige non plus ce contrat à payer le forfait journalier sans limite de durée : certains le plafonnent en nombre de jours ou excluent la psychiatrie.
Combien coûte une journée à l’hôpital ?
Chaque hôpital facture un tarif journalier de prestations, différent selon le service. Au CHU de Toulouse, la grille d’avril 2026 affiche 1 703 € la journée de médecine, 2 062 € en chirurgie et 3 706 € en réanimation. L’Assurance maladie en rembourse 80 % dans un hôpital public ou une clinique conventionnée.
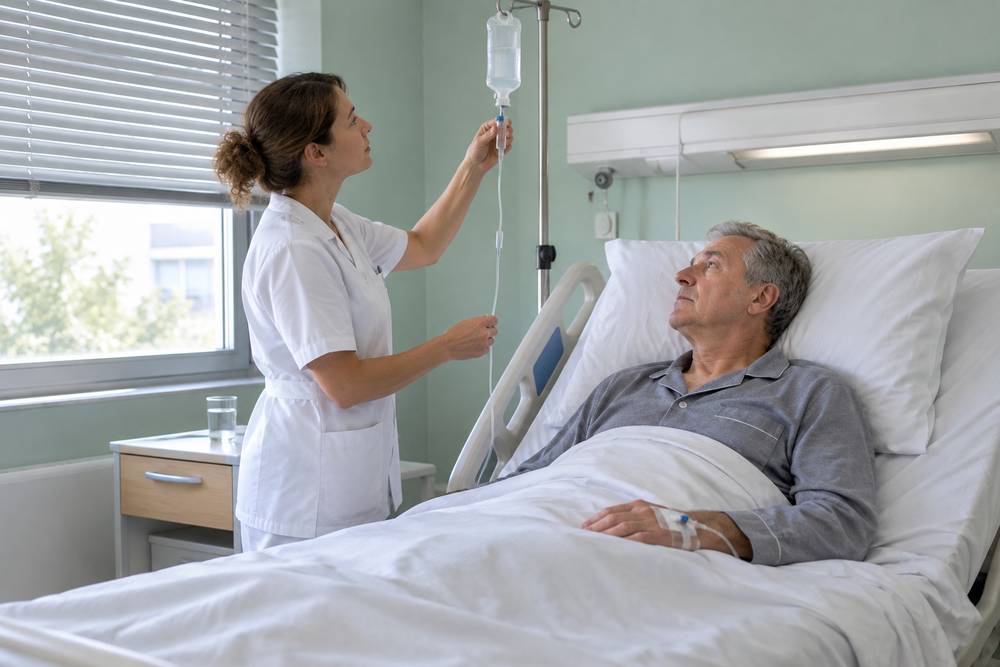
En cas d’hospitalisation de plus de 30 jours (à partir du 31e jour), d’accident du travail ou d’ALD (Affection Longue Durée), le remboursement passe à 100 %. Même chose dès le sixième mois de grossesse et pour un nouveau-né hospitalisé dans ses 30 premiers jours.
Le ticket modérateur ou le forfait de 32 €
Les 20 % restants forment le ticket modérateur, que la mutuelle rembourse selon le contrat. Sur une journée de médecine à 1 703 €, il atteint 340,61 €. Cinq jours dans ce service laissent donc plus de 1 700 € à payer à un patient sans complémentaire.
Quand le séjour comporte un acte dont le tarif atteint 120 €, une opération par exemple, le ticket modérateur disparaît pour tout le séjour. Une participation forfaitaire de 32 € depuis le 1er avril 2026 (24 € avant) le remplace, due une seule fois. Hors dépassements d’honoraires, un séjour en médecine sans acte lourd peut donc coûter plus cher qu’une opération.
Le forfait journalier et les frais de confort
D’autres frais restent à payer, quel que soit le taux de remboursement du séjour :
- Le forfait journalier : 23 € par jour depuis le 1er mars 2026 (17 € en psychiatrie), jour de sortie compris, jamais remboursé par la Sécurité sociale. À 80 %, il se déduit du ticket modérateur, sauf le jour de sortie.
- La chambre particulière : 49 € par jour au CHU de Toulouse en 2026, 45 € au centre hospitalier de Douarnenez, sans aucun remboursement de l’Assurance maladie.
- Les services annexes : le téléphone, la télévision, le lit et les repas d’un accompagnant.
La chambre particulière n’est facturée que si le patient l’a demandée, après avoir été informé de son prix. Placé seul faute de chambre double disponible, ou isolé pour raison médicale, il ne paie rien. Le remboursement d’une chambre particulière par la mutuelle prend la forme d’un forfait par jour, parfois limité en nombre de nuits.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026À qui s’adresse une garantie hospitalisation seule ?
Ce contrat convient si vous n’avez pas de besoins en dentaire ou en optique, ou si votre budget est limité et que vous voulez d’abord vous protéger contre le risque le plus coûteux.
Les profils concernés
Un salarié du privé bénéficie déjà, sauf dispense, de la mutuelle obligatoire de son entreprise. La formule hospitalisation seule vise surtout les indépendants, les étudiants, les personnes sans emploi et les retraités. Pour les foyers aux revenus modestes, la complémentaire santé solidaire va plus loin : ses bénéficiaires ne paient ni le forfait journalier ni le ticket modérateur.
Une complémentaire santé classique s’étend sans difficulté au conjoint et aux enfants. Avec une couverture hospitalisation seule, tout dépend de l’assureur et du contrat : renseignez-vous avant de signer.
Le cas des seniors
Le risque d’hospitalisation augmente avec l’âge, et la cotisation aussi. Pour un senior, ces formules coûtent le plus souvent entre 15 et 50 € par mois, selon un organisme spécialisé (juin 2026). À la retraite, l’employeur cesse de financer la moitié de la mutuelle d’entreprise, d’où l’intérêt d’une mutuelle hospitalisation seule pour senior.
Bon à savoir : un contrat dit « solidaire » ne peut ni vous soumettre à un questionnaire médical ni fixer la cotisation selon votre état de santé. Vérifiez cette mention, notamment au moment de la souscription d’une mutuelle santé pour seniors : un questionnaire de santé signale un contrat qui n’est pas solidaire.
Ce qu’il faut vérifier avant de signer
Pour les soins courants, l’optique, le dentaire et les aides auditives, seule une complémentaire santé complète rembourse. Pour une prise en charge en cas d’hospitalisation uniquement, la mutuelle hospitalière fera l’affaire.
Les garanties à lire de près
Les honoraires s’expriment en pourcentage de la base de remboursement, part de la Sécurité sociale comprise : une garantie à 100 % ne couvre aucun dépassement. Pour une opération dont la base est de 300 €, facturée 750 €, une garantie à 200 % laisse 150 € à payer, une garantie à 300 % plus rien.
Le remboursement des dépassements d’honoraires par la mutuelle se lit dans le tableau de garanties. Vérifiez aussi le forfait journalier en psychiatrie, la garde d’enfants et la liste des exclusions.
Peut-on souscrire juste avant une opération ?
Une hospitalisation déjà en cours, ou survenue avant la date d’effet du contrat, n’est pas prise en charge. Beaucoup de mutuelles appliquent aussi un délai de carence de la mutuelle sur l’hospitalisation, qui peut aller jusqu’à six mois. Pour une opération programmée, souscrivez plusieurs mois à l’avance et demandez par écrit la date de couverture.
En utilisant notre comparateur d’assurance en ligne, vous trouverez le contrat qu’il vous faut en un rien de temps.
👉 Trouvez une Mutuelle Moins chère qui rembourse Mieux
✅ Comparez les meilleures mutuelles 2026Continuez votre visite
- Est-il judicieux de souscrire une surmutuelle santé ?
- Quelles assurances peuvent vous accompagner en cas de perte d’autonomie ou de handicap ?
- Remboursement anesthésie générale : Ce qu’il faut savoir en 2025
- Quelle prise en charge pour les frais d’hospitalisation en USLD ?
- Comprendre la prise en charge des soins en clinique privée en 2026